


 نُشرت بواسطة:admin
 19 Oct 2026
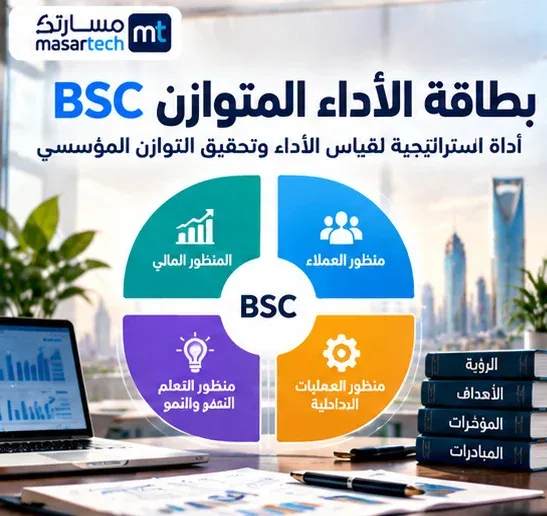
بطاقة الأداء المتوازن BSC: الأبعاد الأربعة ونموذج مؤشرات
بطاقة الأداء المتوازن (Balanced Scorecard – BSC) إطار لإدارة الاستراتيجية يربط الأهداف والمؤشرات والمبادرات بأربعة منظورات مترابطة: المالي، والعملاء، والعمليات الداخلية، والتعلم والنمو أو القدرة المؤسسية. ليست مجرد لوحة أرقام؛ قيمتها في إظهار كيف يُفترض أن تسهم قدرات الفريق وجودة العمليات في نتائج العملاء والموارد، ثم اختبار تلك الافتراضات بالبيانات.
الخلاصة في دقيقة
بطاقة الأداء المتوازن (Balanced Scorecard – BSC) إطار لإدارة الاستراتيجية يربط الأهداف والمؤشرات والمبادرات بأربعة منظورات مترابطة: المالي، والعملاء، والعمليات الداخلية، والتعلم والنمو أو القدرة المؤسسية. ليست مجرد لوحة أرقام؛ قيمتها في إظهار كيف يُفترض أن تسهم قدرات الفريق وجودة العمليات في نتائج العملاء والموارد، ثم اختبار تلك الافتراضات بالبيانات.
ما بطاقة الأداء المتوازن، وما المشكلة التي تحلها؟
قد تتحسن مبيعات مؤسسة في ربع سنة بينما تتدهور تجربة العملاء أو قدرة الفريق على التسليم. وقد تزيد ساعات التدريب دون أن تتحسن جودة العمل. بطاقة الأداء المتوازن صُممت لتقليل هذا التركيز الضيق؛ فهي تجمع نتائج مالية وغير مالية في منطق إداري واحد، مع ربط كل مؤشر بهدف ومبادرة ومسؤول.
ابدأ بسؤال «ما النتيجة التي نريدها؟» قبل «ما الرقم الذي نستطيع عرضه؟». فمثلًا، إذا كانت الاستراتيجية تقوم على تجربة تدريب موثوقة، فلا يكفي قياس الإيرادات وحدها؛ نحتاج أيضًا إلى جودة التسليم، ورضا المتدرب، وقدرة المدربين على التطوير. هذا الربط يكمّل موضوع استراتيجيات الإدارة، بينما يتناول دليل مؤشرات الأداء الرئيسية KPI تعريف المؤشرات ومعادلاتها بمزيد من التفصيل.
الأبعاد الأربعة لبطاقة الأداء المتوازن BSC
تختلف أسماء المنظورات قليلًا بين المراجع. يستخدم بعضهم «التعلم والنمو» ويستخدم آخرون «القدرة المؤسسية» لاحتواء مهارات العاملين والتقنية والثقافة والحوكمة. وفي القطاع العام قد يُقدَّم منظور المستفيد أو الأثر المجتمعي على المنظور المالي لأن الغاية ليست تعظيم الربح.
| البعد | السؤال الإداري | هدف افتراضي | مؤشر مناسب |
|---|---|---|---|
| المالي / كفاءة الموارد | هل نستخدم الموارد بصورة مستدامة؟ | تحسين استدامة البرامج | هامش المساهمة بعد التكاليف المباشرة |
| العملاء / المستفيدون | هل نقدم قيمة يلمسها المستفيد؟ | تقليل العوائق في رحلة المتدرب | معدل الرضا وفق استبيان ثابت |
| العمليات الداخلية | هل ننفذ الخدمة باتساق وجودة؟ | تقليل تأخر تجهيز الدفعات | نسبة الدفعات الجاهزة قبل موعدها |
| التعلم والنمو | هل تتطور قدرات المؤسسة؟ | رفع كفاءة إعداد المحتوى | نسبة اجتياز مراجعة الجودة الداخلية |
يمكن أن يكون للبعد الواحد أكثر من هدف، لكن ازدحام البطاقة بعشرات المقاييس يجعل القرار أصعب. الأفضل عدد صغير مرتبط بالاختيارات الاستراتيجية لا بكل ما تنتجه الأنظمة من بيانات.
الخريطة الاستراتيجية: كيف ترتبط الأهداف؟
الخريطة الاستراتيجية تصف فرضية عمل: تطوير قدرة المدربين وأدواتهم قد يقلل أخطاء تجهيز الدورات؛ وتقليل الأخطاء قد يحسن رضا المستفيد؛ وتحسن التجربة قد يدعم استمرارية الطلب. هذه سلسلة منطقية مفيدة للتخطيط، لكنها تحتاج تحققًا من البيانات ولا يجوز عرضها كحقيقة سببية مثبتة.
| الطبقة | الهدف | المبادرة | الدليل الذي يختبر الفرضية |
|---|---|---|---|
| القدرة | توحيد معايير إعداد المادة | قائمة مراجعة للمدرب | نسبة المواد التي اجتازت الفحص |
| العمليات | خفض تأخر تجهيز الدفعات | قائمة جاهزية قبل البداية | نسبة الالتزام بموعد الجاهزية |
| العملاء | رفع رضا المتدرب | تحسين وضوح المواعيد والتواصل | استبيان رضا قابل للمقارنة |
| المالي | تحسين استدامة البرامج | مراجعة تكلفة الدفعات | هامش المساهمة بعد التكلفة |
ارسم الأسهم بين الأهداف في ورشة قصيرة مع مسؤولي التشغيل وخدمة المتدربين والمالية. دوّن بجوار كل سهم كيف يمكن اختباره وما العوامل البديلة التي قد تفسر النتائج.
نموذج بطاقة أداء متوازن لمنشأة تدريب سعودية افتراضية
افترض منشأة تدريب خاصة في الرياض تقدم برامج مهنية للشركات والأفراد. جميع الأرقام التالية افتراضية بالكامل للتدريب على تصميم البطاقة؛ ليست بيانات فعلية لمعهد مسارتك أو متوسطات سوق سعودية.
| البعد | المؤشر | خط الأساس الافتراضي | المستهدف الافتراضي | المالك | القياس |
|---|---|---|---|---|---|
| مالي | نسبة إيراد العملاء العائدين | 18% | 25% | مدير الأعمال | ربع سنوي |
| العملاء | رضا المتدربين في استبيان موحد | 78% | 88% | مسؤول التجربة | بعد كل دفعة |
| العمليات | جاهزية الدفعات قبل موعد البداية | 70% | 90% | مدير التشغيل | شهري |
| التعلم والنمو | اجتياز المدربين لمراجعة جودة المادة | 60% | 85% | مدير التدريب | ربع سنوي |
في البطاقة الفعلية، عرّف البسط والمقام، والفترة، ومصدر البيانات، وحالات الاستبعاد. مثال: «جاهزية الدفعات» = عدد الدفعات التي استوفت قائمة الجاهزية قبل الموعد ÷ جميع الدفعات المشمولة × 100. إذا اختلف تعريف الجاهزية بين الأشهر، تصبح المقارنة غير موثوقة.
خطوات بناء BSC من الصفر
- حدد الاستراتيجية والجمهور والقيمة التي تسعى المؤسسة إلى تقديمها، ثم اختر ثلاثة أو أربعة أهداف محورية.
- ارسم فرضيات الربط بين القدرات والعمليات وتجربة العميل والنتائج المالية، وحدد ما يحتاج إثباتًا.
- اختر لكل هدف مؤشرًا أو اثنين لهما تعريف ثابت ومصدر بيانات واضح وخط أساس موثوق.
- حدد مستهدفًا واقعيًا وتاريخًا للمراجعة، وسجّل افتراضات تحديد المستهدف.
- عيّن مالكًا لكل هدف ومالكًا للبيانات ومبادرة واحدة على الأقل لتحسين النتيجة.
- اعتمد بطاقة على مستوى المنشأة، ثم وزّع المسؤوليات على الإدارات دون مضاعفة المؤشرات بلا داعٍ.
- راجع الانحرافات والأسباب والقرارات بصورة دورية؛ لا تكتفِ بعرض اللون الأخضر والأحمر.
ابدأ بنسخة تجريبية لمدة دورة مراجعة واحدة. إذا لم يساعد مؤشر على اتخاذ قرار، فإما أن تعيد تعريفه أو تنقله إلى لوحة تشغيلية تفصيلية خارج البطاقة الاستراتيجية.
قالب BSC جاهز للنسخ إلى Excel
| الحقل | ما الذي يكتب فيه؟ | سؤال الجودة |
|---|---|---|
| الهدف الاستراتيجي | تحسين تجربة التسجيل | هل يرتبط بخيار استراتيجي؟ |
| المنظور | العملاء | هل هذا المنظور هو الأنسب؟ |
| المؤشر | نسبة إكمال التسجيل | هل تعريف الإكمال ثابت؟ |
| المعادلة | المكتمل ÷ البادئ × 100 | هل المصدر موثوق والمقام صحيح؟ |
| الأساس والمستهدف | خط أساس موثق + قيمة مستهدفة بتاريخ | هل المستهدف قابل للتحقق؟ |
| المالك والمبادرة | مدير التجربة + تبسيط النموذج | هل يوجد شخص مسؤول عن القرار؟ |
| إشارة التنبيه | انخفاض مستمر على فترة مناسبة | هل يقود التنبيه إلى إجراء؟ |
ضع ملاحظات البيانات الناقصة أو تغير طرق القياس في عمود مستقل. لا تُخفِ فجوات البيانات بوضع صفر؛ فالصفر نتيجة قياس مختلفة تمامًا عن «غير متاح».
اجتماع مراجعة البطاقة: ماذا يحدث كل شهر؟
خصص وقت المراجعة للقرارات، لا لتلاوة الجداول. يبدأ مالك كل هدف بعرض التغير مقابل خط الأساس والمستهدف، ثم تفسير موثق، ثم قرار: الاستمرار، أو تعديل المبادرة، أو طلب بيانات إضافية. دوّن المالك والموعد، وراجع تنفيذ القرارات في الاجتماع التالي.
مثال افتراضي: ارتفع رضا المتدربين لكن تأخرت جاهزية الدفعات. لا تعتبر ذلك نجاحًا شاملًا؛ افحص إن كانت عينة الرضا تمثل جميع الدفعات، وهل جرى قياس التأخر بالتعريف نفسه. قد تكون المشكلة في الجدولة أو الموردين لا في جودة المدرب.
الفرق بين BSC وKPI وOKR
| الأداة | الغرض الأساسي | مثال |
|---|---|---|
| KPI | قياس أداء مهم بتعريف ثابت | نسبة جاهزية الدفعات |
| BSC | ربط أهداف الاستراتيجية بمؤشرات ومبادرات عبر منظورات | هدف تجربة المتدرب + مؤشر + مالك |
| OKR | صياغة هدف طموح ونتائج رئيسية لفترة محددة | تبسيط التسجيل + نتائج محددة |
يمكن للمؤسسة استخدام الأدوات الثلاث معًا دون ازدواجية. KPI هو عنصر داخل BSC غالبًا، وOKR قد يخدم مبادرة أو تغييرًا محددًا. المهم أن يكون لكل أداة وظيفة واضحة في منظومة الإدارة.
أخطاء شائعة في بطاقة الأداء المتوازن
- قياس ما هو متاح فقط: يختار الفريق الأرقام السهلة ويهمل النتائج المهمة التي تحتاج جمع بيانات جديدًا.
- إهمال المؤشرات المبكرة: تظهر المشكلة المالية بعد فوات فرصة التدخل في العمليات أو تجربة المستفيد.
- تساوي الأوزان تلقائيًا: قد يخفي وزن شكلي أولويات القطاع وطبيعة المؤسسة.
- غياب الملكية: المؤشر دون مسؤول عن النتيجة يتحول إلى تقرير بلا قرار.
- الخلط بين التحسن والسبب: قد تتحسن النتائج مع تغيّر الموسمية أو نوع العملاء؛ لا تنسب الأثر لمبادرة دون فحص.
أفضل بطاقة هي التي تساعد الإدارة على تخصيص مواردها وتصحيح مسارها. إذا احتجت إلى تفسير مطوّل لكل لون أو رقم، فقد يكون تصميم البطاقة أكثر تعقيدًا من اللازم.
تطبيق البطاقة في منشآت السعودية
تختلف منظورات بطاقة الأداء باختلاف الغاية: منشأة تجارية تراقب الاستدامة المالية والقيمة المقدمة للعملاء، بينما جهة خدمية قد تقدم أثر المستفيد وكفاءة استخدام الموارد. لا يوجد قالب إلزامي واحد لجميع الجهات السعودية، ويجب الرجوع إلى مؤشرات الجهات التنظيمية ذات الصلة عند وجود متطلبات رسمية.
تقدم الهيئة العامة للمنشآت الصغيرة والمتوسطة «منشآت» دليلًا استرشاديًا لبطاقة الأداء المتوازن؛ وهو نقطة بداية لفهم الأداة، لا بديلًا عن تصميمها وفق بيانات المنشأة. ويمكن ربطها بالتخطيط الاستراتيجي والميزانية والحوكمة الداخلية قبل تحويلها إلى Dashboard.
الأسئلة الشائعة
ما الأبعاد الأربعة لبطاقة الأداء المتوازن؟
المالي، والعملاء أو أصحاب المصلحة، والعمليات الداخلية، والتعلم والنمو أو القدرة المؤسسية. ويمكن تكييف الأسماء بحسب طبيعة المؤسسة مع الحفاظ على التوازن.
هل بطاقة الأداء المتوازن هي لوحة KPI؟
لا؛ لوحة KPI تعرض مقاييس، بينما BSC تربط المقاييس بالأهداف والمبادرات وخريطة استراتيجية ومسؤوليات ومراجعة قرارات.
كم مؤشرًا أضع في كل بُعد؟
لا يوجد عدد إلزامي؛ ابدأ بمؤشرات قليلة تفسر أهدافًا مهمة، وحدد لكل مؤشر مالكًا وتعريفًا وخط أساس ومصدر بيانات.
هل تصلح BSC للمنشآت الصغيرة في السعودية؟
نعم بصيغة مبسطة إذا كانت هناك استراتيجية واضحة وبيانات مناسبة. يمكن بدء بطاقة واحدة على مستوى المنشأة ثم التوسع عند الحاجة.
هل يجب أن تكون الأوزان 25% لكل بُعد؟
لا. توزيع الأوزان قرار إداري اختياري، وقد يكون جمع النسب في رقم واحد مضللًا إذا اختلفت طبيعة المؤشرات أو كانت البيانات ناقصة.
المصادر والمراجع
المراجع التالية تدعم شرح المفاهيم. الأمثلة والأرقام والجداول التطبيقية في المقال تعليمية افتراضية وليست نتائج منشورة لمعهد مسارتك أو متوسطات رسمية للسوق السعودي.
آخر مراجعة تحريرية: 18 أكتوبر 2026. يُتحقق من المعلومات المتغيرة وروابط المصادر وبيانات الدورات قبل النشر. جميع الحالات الافتراضية موضحة لأغراض التعليم.