


 نُشرت بواسطة:admin
 09 Oct 2026
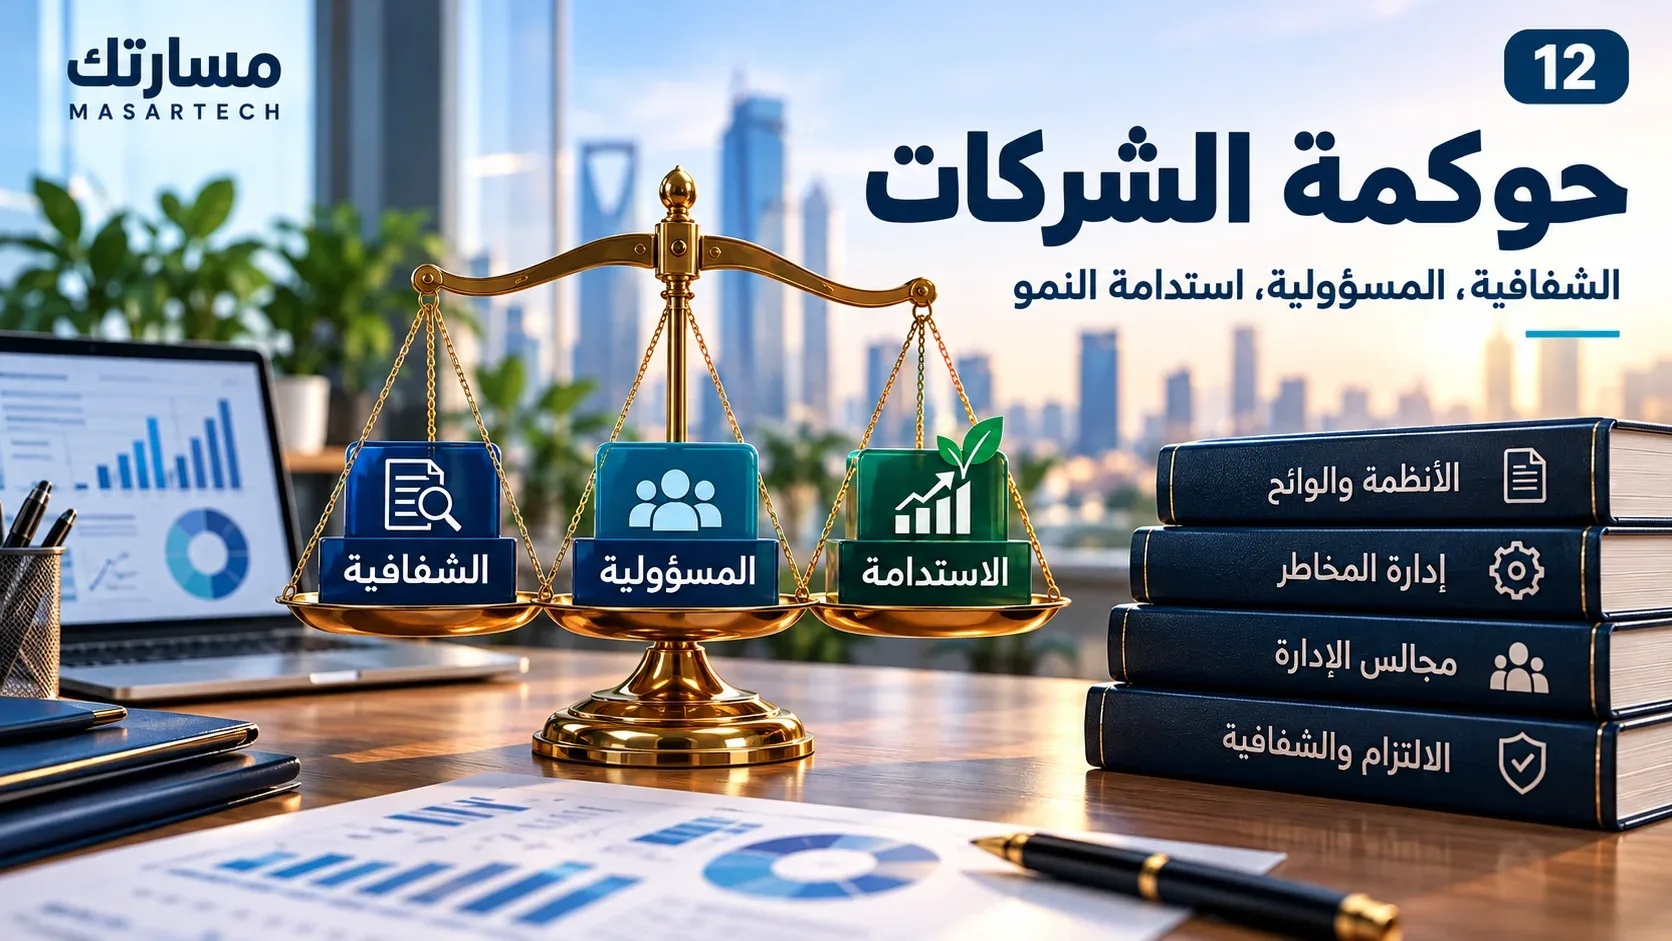
حوكمة الشركات: المبادئ والمهام واللجان والفرق بين الحوكمة والإدارة
عندما تنمو المؤسسة، تصبح القرارات المؤثرة أكبر من قدرة شخص واحد على متابعتها: من يوافق على المخاطر؟ ومن يراجع الأداء؟ ومن يحاسب الإدارة؟ ومن يتأكد من أن تضارب المصالح لا يؤثر في الاختيارات؟ تساعد الحوكمة على الإجابة عن هذه الأسئلة من خلال قواعد وأدوار ورقابة واضحة، لا بمجرد زيادة الاجتماعات.
دليل تطبيقيالإدارة والأعمالأمثلة وجداولالخلاصة في دقيقة
حوكمة الشركات منظومة تحدد كيفية توجيه الشركة والرقابة عليها وتوزيع الحقوق والمسؤوليات بين مجلس الإدارة والإدارة التنفيذية والمساهمين والأطراف ذات العلاقة. هدفها دعم المساءلة والشفافية وحماية الحقوق واتخاذ قرارات قابلة للمراجعة ضمن الإطار النظامي المناسب.
ما هي حوكمة الشركات؟
تختلف الحوكمة عن التشغيل اليومي؛ فالإدارة تقود الأنشطة وتنفذ القرارات، بينما تحدد الحوكمة الإطار الذي تتخذ ضمنه القرارات المهمة وتُراقَب فيه النتائج والمخاطر. وجود سياسات مكتوبة لا يساوي حوكمة فعالة إذا لم يعرف العاملون من يملك الصلاحيات وكيف يتم الإفصاح عن التعارضات ومتابعة التجاوزات.
تتغير المتطلبات التفصيلية حسب شكل المنشأة والقطاع والجهة المنظمة. لذلك يقدم هذا الدليل مبادئ عامة، لا استشارة نظامية خاصة بشركة بعينها.
المبادئ الأساسية للحوكمة الرشيدة
| المبدأ | التطبيق العملي | السؤال الرقابي |
|---|---|---|
| الشفافية | الإفصاح المناسب في الوقت المناسب | هل تصل المعلومات الصحيحة لمن يحتاجها؟ |
| المساءلة | ربط الصلاحية بمسؤولية واضحة | من يراجع القرار والنتيجة؟ |
| العدالة | معاملة الأطراف وفق الحقوق المعتمدة | هل توجد معاملة تفضيلية غير مبررة؟ |
| المسؤولية | مراعاة المخاطر والالتزامات | هل القرار يحمي مصالح المؤسسة؟ |
| الاستقلالية | إدارة تضارب المصالح والرقابة | هل المراجع قادر على إبداء رأيه؟ |
| الاستدامة | إدارة مخاطر المدى الطويل | هل القرار المستعجل يخلق خطرًا لاحقًا؟ |
تطبق المبادئ بحسب طبيعة المنشأة والقواعد المنظمة لها؛ وليست قائمة موحدة من الالتزامات القانونية على جميع الكيانات.
الفرق بين مجلس الإدارة والإدارة التنفيذية
| الجهة | مسؤولية شائعة | مثال قرار |
|---|---|---|
| مجلس الإدارة | الإشراف والتوجيه واعتماد أمور جوهرية ضمن صلاحياته | اعتماد توجه أو سياسة مخاطرة |
| الإدارة التنفيذية | تشغيل الأعمال وتنفيذ الخطط | تنظيم الموارد وجدولة العمليات |
| لجنة المراجعة عند وجودها | دعم الإشراف على التقارير والرقابة وفق اختصاصها | مراجعة ملاحظات الرقابة |
| المساهمون/الجمعية وفق الإطار | ممارسة حقوق محددة في النظام | تصويت على بنود ضمن اختصاصهم |
لا يعني ذلك أن لكل شركة اللجان نفسها أو الترتيب نفسه؛ فالمسؤوليات تحدد وفق الشكل القانوني واللوائح والحوكمة الداخلية. ويمكن أن يساعد الهيكل التنظيمي على توثيق العلاقات التشغيلية، لكنه ليس بديلًا عن نظام الحوكمة.
الفرق بين الحوكمة والإدارة والامتثال وإدارة المخاطر
| المجال | السؤال الرئيسي | المخرجات |
|---|---|---|
| الحوكمة | من يقرر ويراقب ويحاسب؟ | صلاحيات ولجان وسياسات |
| الإدارة | كيف ننفذ ونحقق النتائج؟ | خطط وعمليات وفرق |
| الامتثال | هل نلتزم بالمتطلبات المنطبقة؟ | متابعة التزامات ومعالجة مخالفات |
| إدارة المخاطر | ما الذي قد يمنع تحقيق الأهداف؟ | سجل مخاطر وتخفيف ومراقبة |
| المراجعة الداخلية | هل الضوابط والعمليات تعمل كما ينبغي؟ | تقييمات وتوصيات مستقلة بحسب الهيكل |
تتكامل المجالات ولا يحل أحدها مكان الآخر؛ قد تكون العملية ملتزمة شكليًا لكنها غير فعالة، وقد تحقق أهدافًا مؤقتة مع تعريض المؤسسة لمخاطر غير مقبولة.
كيف تبدأ تطبيق حوكمة مؤسسية قابلة للقياس؟
- حدد الإطار المنطبق: شكل المنشأة والقطاع والأنظمة والاشتراطات ذات العلاقة.
- وثّق أصحاب المصلحة: من يملك حقوق اتخاذ القرار ومن يتأثر به؟
- أنشئ مصفوفة صلاحيات: اعتماد مالي وتعاقدي وتشغيلي وعتبات تصعيد.
- راجع تضارب المصالح: آلية إفصاح وإدارة ومراجعة ملائمة.
- ضع دورة تقارير: أداء ومخاطر وامتثال وقرارات مهمة.
- صمم ضوابط عملية: فصل واجبات وحفظ أدلة ومراجعة صلاحيات الأنظمة.
- اختبر الفاعلية: استخدم عينات من قرارات حقيقية وحدد فجوات التطبيق.
- حسّن بصورة دورية: حدث الإجراءات مع نمو المؤسسة وتغير المتطلبات.
يجب أن تكون الحوكمة متناسبة مع حجم المؤسسة؛ النموذج المعقد الذي لا يطبق أسوأ من مصفوفة صلاحيات بسيطة وواضحة يجري الالتزام بها.
حالة افتراضية: حوكمة قرار تعاقد تدريبي كبير
مؤسسة تدريبية افتراضية تستعد للتعاقد مع شركة لتنفيذ برنامج كبير. يتولى فريق المبيعات إعداد العرض، والفريق الأكاديمي تقدير القدرة التنفيذية، والمالية مراجعة المخاطر الائتمانية، والشؤون المختصة مراجعة بنود التعاقد. تحدد مصفوفة الصلاحيات من يحق له الموافقة النهائية وفق قيمة العقد والمخاطر.
إذا كان الموظف الذي يوصي بمورد تربطه به علاقة مصلحة، يجب الإفصاح عنها وإدارة القرار وفق سياسة المنشأة. المثال يوضح فكرة الرقابة والفصل بين الأدوار ولا يمثل إجراءً قانونيًا واجبًا على جميع المؤسسات.
| مرحلة القرار | صاحب المهمة | دليل مطلوب |
|---|---|---|
| تقييم الطلب | المبيعات والجهة الفنية | متطلبات العميل والقدرة |
| التسعير | المالية والتشغيل | حساب تكلفة ومخاطرة |
| مراجعة الاتفاق | المختص بالتعاقد | نسخة شروط معتمدة |
| الموافقة | صاحب الصلاحية المحددة | سجل قرار |
| المتابعة | مدير التنفيذ | تقارير تسليم ومخاطر |
حوكمة الشركات في السعودية: كيف تتحقق من المتطلبات؟
في السعودية تختلف القواعد التفصيلية باختلاف ما إذا كانت الشركة مدرجة أو غير مدرجة وبحسب طبيعة النشاط والجهة المختصة. ينبغي الرجوع إلى الأنظمة واللوائح السارية ونطاق تطبيقها وتحديثاتها، وعدم افتراض أن قواعد الشركات المدرجة تنطبق تلقائيًا على كل منشأة صغيرة.
من المصادر الرسمية التي يمكن مراجعتها موقع هيئة السوق المالية (CMA) للأنظمة واللوائح ذات العلاقة بالشركات المدرجة، وموقع وزارة التجارة للأنظمة المرتبطة بالشركات. هذه الإحالات مصادر للرجوع، وليست بديلًا عن المشورة القانونية المتخصصة عندما يكون القرار ملزمًا أو معقدًا.
الأنظمة واللوائح – هيئة السوق المالية · وزارة التجارة السعودية
كيف نقيس فاعلية الحوكمة بدل عدد الاجتماعات؟
| المؤشر المقترح | ما الذي يُراجع؟ | تنبيه محتمل |
|---|---|---|
| قرارات موثقة | نسبة القرارات المهمة التي لها أدلة موافقة | وجود قرارات بلا سجل |
| متابعة المخاطر | نسبة المخاطر العالية ذات خطة ومسؤول | مخاطر دون مالك |
| معالجة الملاحظات | الوقت والفاعلية لإغلاق توصيات الرقابة | ملاحظات متكررة |
| تضارب المصالح | اكتمال الإفصاحات والإجراءات الملائمة | علاقات غير معلنة |
| جودة التقارير | توقيت ودقة تقارير أصحاب القرار | قرارات مبنية على بيانات ناقصة |
لا تستخدم عدد السياسات المكتوبة وحده بوصفه مؤشر نجاح. يمكن لمؤشرات الأداء KPI أن تكشف مدى التزام المنظومة بتنفيذ قراراتها مع المحافظة على جودة البيانات والسرية المناسبة.
حوكمة تقنية المعلومات وحوكمة البيانات
تتعلق حوكمة تقنية المعلومات بتوجيه استخدام التقنية والرقابة على استثماراتها ومخاطرها وربطها بأهداف النشاط. وقد يستخدم المتخصصون أطرًا مثل COBIT لتنظيم الأهداف والضوابط والمسؤوليات. وهذا لا يعني أن شهادة واحدة تكفي لإنشاء نظام حوكمة شامل.
في المؤسسات التي تعتمد على بيانات العملاء والمتدربين، يجب توضيح المسؤولية عن البيانات والصلاحيات وحفظ السجلات والتعامل مع الحوادث والمتطلبات القانونية ذات الصلة. ويمكن أن تكون دورة COBIT 2019 Foundation بداية معرفية مناسبة للعاملين في الحوكمة التقنية، بحسب تخصصهم.
أخطاء شائعة في تطبيق الحوكمة
- نسخ هيكل لجان شركة كبيرة دون النظر لحجم المنشأة أو اختصاصها.
- الخَلط بين كتابة السياسات وإثبات الالتزام الفعلي بها.
- تكديس الموافقات حتى تتأخر القرارات دون تحسين الرقابة.
- عدم الفصل المناسب بين من ينفذ ومن يراجع في القرارات الحساسة.
- تجاهل تضارب المصالح بحجة الثقة الشخصية.
- الاعتماد على تقارير لا يعرف مجلس الإدارة أو المسؤولون حدود دقتها.
التحسين المستمر عبر منهجية كايزن يمكن أن يساعد في تقليل التعقيد غير الضروري بعد تحديد الضوابط التي لا يجوز تجاوزها.
نموذج مبسط لمصفوفة حوكمة قرار
| القرار | من يُعد؟ | من يُراجع؟ | من يعتمد؟ | ماذا يُحفظ؟ |
|---|---|---|---|---|
| شراء خدمة تشغيلية | الإدارة الطالبة | المالية/المختص | صاحب صلاحية حسب القيمة | طلب وعروض وموافقة |
| اعتماد مبادرة استراتيجية | مالك المبادرة | الجهات المختصة | الجهة ذات الاختصاص | مبرر وخطة وقرار |
| تعديل صلاحية بيانات | مدير النظام | أمن المعلومات/المالك | المفوض | تذكرة وسجل صلاحيات |
نموذج توضيحي لا يحدد صلاحيات قانونية فعلية؛ يجب تخصيصه واعتماده من الجهة المختصة داخل المنشأة.
تضارب المصالح: مثال عملي وكيف يُدار
قد يشارك موظف أو مدير في ترشيح مورد أو مدرب تربطه به علاقة مالية أو شخصية. لا يعني وجود العلاقة أن القرار غير صحيح تلقائيًا، لكنه يخلق حاجة للإفصاح والرقابة حتى لا تتأثر العدالة أو جودة الاختيار. تبدأ المعالجة بتحديد نوع العلاقة، ومدى تأثير صاحب العلاقة في وضع المواصفات أو تقييم العروض أو الموافقة النهائية.
تحدد سياسة المنشأة الإجراءات المناسبة، مثل الإفصاح الكتابي أو التنحي عن جزء من التقييم أو مراجعة مستقلة من جهة مختصة. ويجب الحفاظ على الأدلة والخصوصية وفق ما ينطبق على المؤسسة. هذا مثال توضيحي لمبدأ الحوكمة، وليس فتوى تنظيمية أو إجراءً ثابتًا في جميع الأنشطة.
الاختبار العملي للحوكمة ليس السؤال «هل لدينا سياسة؟» فقط، بل «هل يعرف الموظفون متى يفصحون، وهل تُطبق المراجعة فعليًا، وهل نستطيع تتبع قرار التوريد لاحقًا؟».
كيف تتغير الحوكمة عندما تنتقل المؤسسة من فريق صغير إلى عدة أقسام؟
في فريق صغير قد يكون المدير على علم بمعظم العمليات، لكن النمو يزيد عدد القرارات وتداخل المسؤوليات. إذا توسعت المنشأة في فروع أو منتجات أو مناطق، تظهر حاجة أكبر إلى مصفوفة صلاحيات واضحة ومستويات تصعيد وحدود مالية وتقارير رقابية منتظمة. من المهم ألا تتحول كل عملية صغيرة إلى لجنة، لأن ذلك قد يخلق تعطيلًا يشجع الفريق على تجاوز النظام.
ابدأ بحصر أكثر القرارات تأثيرًا: العقود الكبيرة، وصلاحيات الوصول إلى بيانات المتدربين، والتعاقد مع الموردين، والمشتريات غير المعتادة. ثم وثّق الحد الأدنى من الأدلة المطلوبة ومن يراجع ومن يعتمد. يمكن استخدام مراجعات عينات دورية لقياس الالتزام بدل زيادة الموافقات غير الضرورية.
اعتماد الحوكمة عملية تدريجية مرتبطة بالمخاطر. إذا كان النشاط منظّمًا أو خاضعًا لمتطلبات خاصة، لا بد من الرجوع للمتطلبات القانونية المختصة قبل اعتماد أي تصميم للصلاحيات أو اللجان.
| مرحلة النمو | التحدي | الاستجابة الممكنة |
|---|---|---|
| فريق صغير | تركيز المعرفة لدى شخص واحد | توثيق قرارات حساسة وصلاحيات بديلة |
| عدة إدارات | تضارب الاعتمادات | مصفوفة تفويض وتصعيد |
| فروع أو خدمات متعددة | تفاوت تطبيق الإجراءات | مراجعات دورية وضوابط مشتركة |
طوّر مهاراتك مع مسارتك
اطلع على تفاصيل الدورات المتاحة، ومحتواها ومتطلباتها ومواعيدها قبل اختيار البرنامج المناسب.
دورة COBIT 2019 Foundation ← دورة ITIL Foundation ←الأسئلة الشائعة
هل الحوكمة تعني كثرة القيود على الإدارة؟
لا؛ الحوكمة الجيدة توضح الصلاحيات والرقابة وتُسهم في اتخاذ قرارات يمكن مساءلتها دون تعقيد غير ضروري.
ما الفرق بين الحوكمة والامتثال؟
الحوكمة إطار التوجيه والمساءلة، والامتثال يركز على الالتزام بالمتطلبات المنطبقة.
هل كل شركة سعودية تحتاج لجنة مراجعة؟
تختلف الالتزامات بحسب شكل الشركة والقطاع واللوائح المنطبقة؛ يلزم الرجوع للمصادر الرسمية والمختصين.
هل COBIT إطار لحوكمة الشركات كلها؟
COBIT يركز على حوكمة وإدارة معلومات وتقنية المؤسسة، وليس إطارًا شاملًا لجميع جوانب حوكمة الشركات.
الخلاصة وخطوة التطبيق
حوكمة الشركات منظومة تحدد كيفية توجيه الشركة والرقابة عليها وتوزيع الحقوق والمسؤوليات بين مجلس الإدارة والإدارة التنفيذية والمساهمين والأطراف ذات العلاقة. هدفها دعم المساءلة والشفافية وحماية الحقوق واتخاذ قرارات قابلة للمراجعة ضمن الإطار النظامي المناسب. اختر خطوة تطبيق واحدة من الجداول والأمثلة السابقة، وحدد مسؤول التنفيذ وتاريخًا للمراجعة. محتوى الدليل تعليمي عام؛ تحقّق من طبيعة احتياجات مؤسستك وبياناتها قبل اتخاذ قرارات تشغيلية أو نظامية.